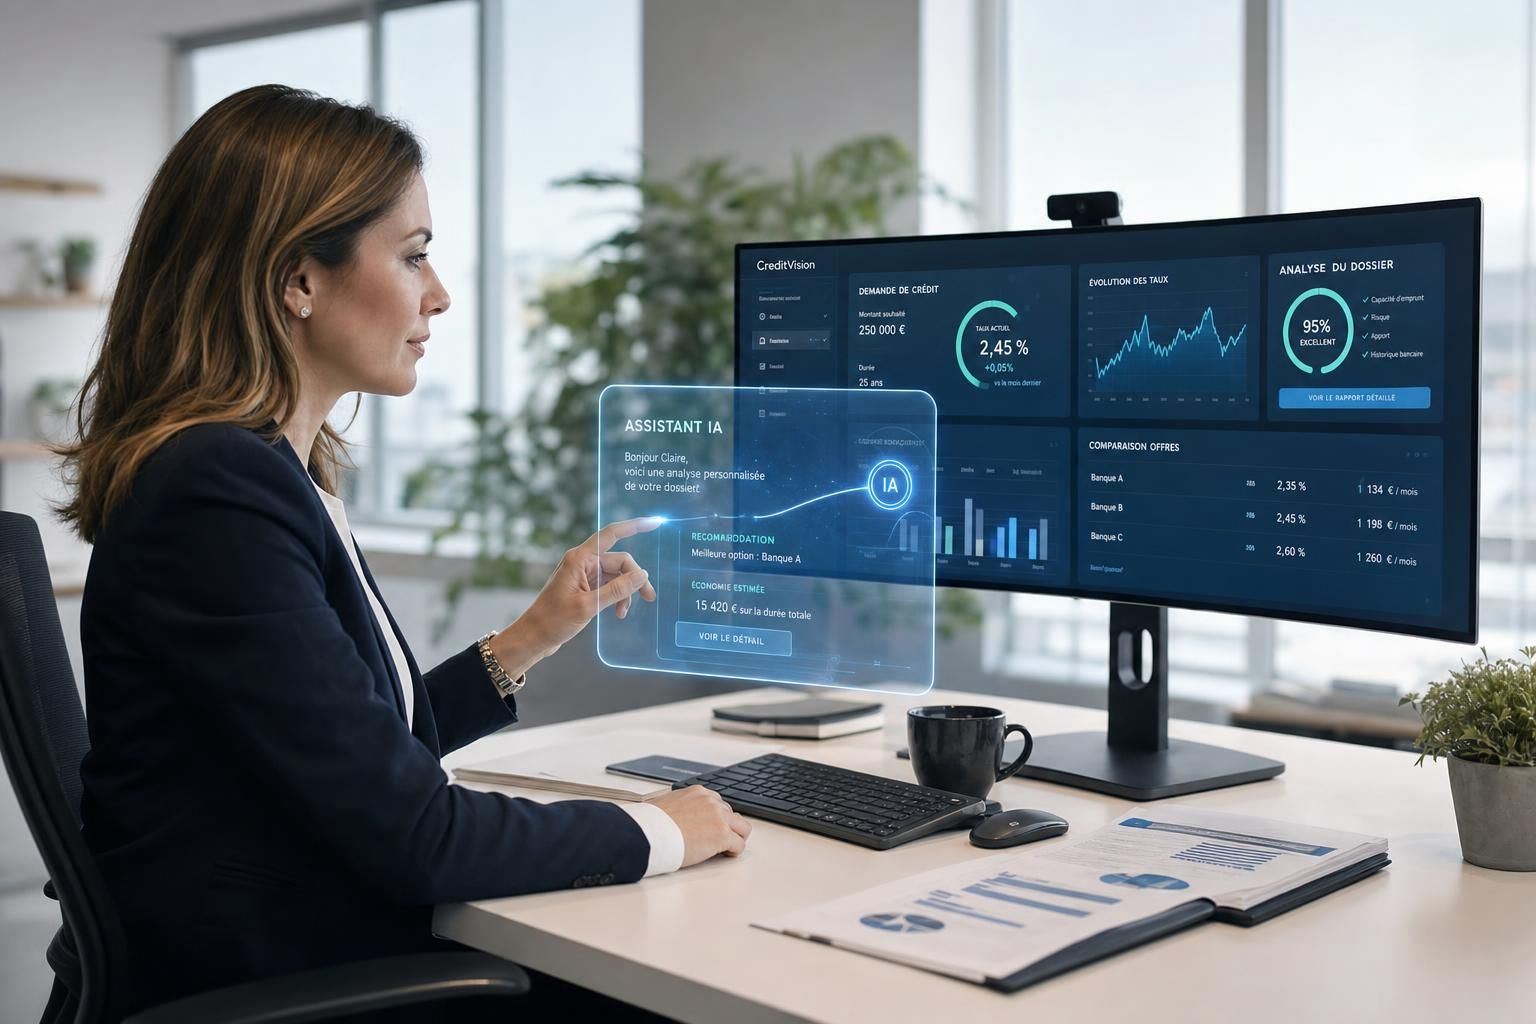
Courtier en crédit 2026 : comment l’IA change la recherche du meilleur taux
Entre flambée passée des taux, durcissement des conditions bancaires et explosion des outils digitaux, la recherche du meilleur taux n’a jamais été aussi technique. L’arrivée massive de l’intelligence artificielle dans le courtage transforme en profondeur la façon de monter un dossier, de comparer les offres et de négocier un financement.
Pour l’emprunteur, la question est simple : comment profiter de ces nouveaux outils sans perdre la valeur ajoutée du courtier en crédit ? Réponse à travers un panorama détaillé de cette nouvelle ère du crédit, déjà bien installée dans les pratiques de 2026.
Courtier en crédit et IA : ce qui a vraiment changé dans la recherche de crédit
Avant l’ère numérique, un courtier gérait son activité au téléphone, par courrier et avec des tableurs artisanaux. Chaque recherche de crédit supposait des échanges répétés avec plusieurs banques, des ressaisies manuelles et un suivi dossier par dossier, souvent chronophage et source d’erreurs.
L’intelligence artificielle a introduit une rupture comparable à l’arrivée de l’informatique dans les agences bancaires dans les années 1990. Désormais, les dossiers sont centralisés, les calculs automatisés et la comparaison des offres démultipliée. Selon les retours de réseaux spécialisés, un même conseiller peut traiter deux à trois fois plus de dossiers qu’il y a dix ans, tout en améliorant la qualité du conseil.
De la paperasse au pilotage en temps réel
La première révolution apportée par l’IA concerne l’automatisation des tâches répétitives. Saisie de données, vérification de pièces, calcul d’endettement ou de reste à vivre : autant d’opérations désormais prises en charge par des algorithmes intégrés aux CRM spécialisés des courtiers.
Concrètement, lorsqu’un client transmet ses relevés de compte et ses fiches de paie, l’outil extrait automatiquement les informations clés, repère les charges récurrentes, détecte les incidents et calcule la capacité d’emprunt. Là où un conseiller consacrait une heure à cette analyse, quelques minutes suffisent aujourd’hui, sous réserve d’un contrôle humain final.
Ce temps libéré est réinvesti dans l’échange avec le client : pédagogie sur les risques, travail sur le projet patrimonial, optimisation de l’apport ou de la durée. C’est bien là que se joue la différence entre une simple plateforme robotisée et un courtier en crédit à forte valeur ajoutée.
Une exploitation massive des données pour affiner le meilleur taux
L’autre transformation majeure tient à la capacité d’analyse de données. Les outils utilisés par les grands réseaux de courtage agrégeraient désormais des milliers de dossiers (taux obtenus, profils, banques sollicitées, conditions d’octroi) afin d’anticiper les marges de négociation possibles.
Pour un profil donné — couple de trentenaires, CDI, 20 % d’apport, projet de résidence principale — l’outil peut suggérer, en quelques secondes, les établissements les plus susceptibles de proposer le meilleur taux et les conditions associées : modularité, pénalités de remboursement anticipé, assurance emprunteur, garanties.
Cette approche “data-driven” se retrouve dans les stratégies détaillées par certaines analyses d’experts, comme celles diffusées par les études sur les trois leviers clés des courtiers pour obtenir le meilleur taux. L’IA ne remplace pas ces stratégies, elle les rend plus rapides, plus fines et plus reproductibles.
Automatisation, simulation de prêt et optimisation de taux : le nouveau quotidien des courtiers
Pour les emprunteurs, l’IA est surtout visible à travers les interfaces de simulation de prêt en ligne. Pourtant, l’essentiel du travail se déroule en coulisses, dans les systèmes mis à disposition des réseaux de courtage et des IOBSP.
Le cas de “Marc et Aline”, jeunes actifs souhaitant acheter leur première résidence principale, illustre bien ce changement de paradigme. En moins de 24 heures, leur courtier a pu établir plusieurs scénarios de financement, comparer différentes durées et simuler l’impact de la renégociation de certains crédits à la consommation existants, grâce à des modules dopés à l’IA.
Des simulations de prêt plus fiables et plus rapides
Alors qu’une simulation effectuée directement sur le site d’une banque reste souvent théorique, celle réalisée par un courtier s’appuie sur des grilles de taux mises à jour en permanence et enrichies par les remontées de terrain (dossiers réellement acceptés, conditions spécifiques, délais de réponse).
Les moteurs de simulation de prêt intégrant de l’IA permettent notamment :
- d’intégrer automatiquement les contraintes du HCSF (taux d’endettement, durée maximale) et les politiques spécifiques de chaque banque ;
- de tester en quelques clics plusieurs variantes (durée, apport, différé, lissage avec un prêt à taux zéro) ;
- de calculer l’impact réel sur le coût total du crédit, et pas uniquement sur la mensualité affichée.
Résultat : l’emprunteur obtient une vision bien plus précise des arbitrages possibles, sans devoir relancer dix établissements bancaires lui-même.
Optimisation de taux : de la négociation empirique à la stratégie pilotée par l’IA
L’optimisation de taux ne se résume plus à “faire le tour des banques”. Les courtiers s’appuient désormais sur des modèles statistiques qui identifient, pour chaque profil, les marges habituelles de renégociation et les combinaisons gagnantes (banque + assurance + garanties).
Certains acteurs ont documenté ce mouvement, à l’image des guides de négociation de taux publiés par des cabinets spécialisés, comme les analyses sur le crédit immobilier en 2026 et la négociation du meilleur taux. Sur le terrain, cela se traduit par des argumentaires mieux étayés face aux banques et des montages plus sophistiqués, par exemple en jouant sur la durée ou sur la répartition entre emprunteurs pour rester en deçà des seuils réglementaires.
L’IA ne remplace pas l’art de la négociation, mais elle permet au courtier de s’y présenter avec une puissance de calcul et de comparaison impossible à égaler à la main.
Personnalisation, analyse prédictive et gestion des risques : comment l’IA sécurise le financement
Si la recherche du meilleur taux est au cœur des préoccupations des emprunteurs, les banques, elles, se concentrent d’abord sur le risque. L’IA a profondément renouvelé la manière d’analyser ce risque, offrant au courtier en crédit de nouveaux leviers pour rassurer les établissements prêteurs.
Derrière chaque accord ou refus, on trouve désormais des modèles prédictifs capables de repérer des signaux faibles d’insolvabilité, mais aussi de détecter les profils sous-estimés par les grilles standards.
Analyse prédictive : anticiper les comportements de remboursement
Grâce au croisement de multiples données (historique bancaire, stabilité professionnelle, type de projet, localisation du bien), les outils d’analyse de données permettent d’anticiper la probabilité de défaut sur un dossier donné.
Cette approche, utilisée par les banques, se diffuse aussi côté courtage via des partenaires technologiques. Des spécialistes du financement d’entreprise, comme le rappelle l’analyse consacrée à l’IA et au courtage en crédit, s’appuient déjà sur ces modèles pour évaluer des opérations complexes (rachat de fonds de commerce, investissements lourds, sale & leaseback).
Pour l’emprunteur, l’intérêt est double : un dossier mieux positionné dès le départ et une argumentation chiffrée capable de faire pencher la balance dans les cas limites.
Des offres de financement plus personnalisées grâce à l’IA
Lorsqu’un client expose son projet à un courtier, une masse d’informations qualitatives est échangée : volonté de revendre à moyen terme, projets familiaux, perspectives de mobilité professionnelle. L’IA, à travers la reconnaissance vocale et le traitement automatique du langage, commence à structurer ces données pour enrichir le dossier.
Après transcription et classification, les algorithmes suggèrent des scénarios de financement adaptés : durée modulable pour anticiper une future hausse de revenus, combinaison d’un prêt amortissable et d’un prêt in fine pour certains profils patrimoniaux, choix d’une assurance emprunteur plus souple pour faciliter une renégociation de taux ultérieure.
Cette personnalisation, couplée à un conseil humain éclairé, permet d’aligner beaucoup mieux le crédit avec le projet de vie du client, et non l’inverse.
Relation client, formation des courtiers et nouveaux modèles de partenariat
L’impact de l’IA ne se limite pas au montage financier. Elle redessine le quotidien des réseaux de courtage, de la gestion de la relation client à la formation continue, en passant par l’émergence de nouveaux acteurs BtoB dédiés aux IOBSP.
Pour les emprunteurs, cela se traduit par une expérience plus fluide, un suivi plus régulier et une montée en compétences constante de leurs interlocuteurs.
Une relation client pilotée par les données et les assistants virtuels
Agenda, relances, demandes de pièces complémentaires : l’IA intégrée aux CRM gère désormais une large part de ces tâches. Les courtiers disposent d’une vision à 360° de chaque client, avec alertes sur les échéances importantes (fin de période à taux fixe, opportunité de renégociation, fin de contrat d’assurance).
Les chatbots et assistants virtuels filtrent les demandes simples 24 h/24 : questions sur l’avancement du dossier, documents manquants, rendez-vous à programmer. Le conseiller intervient alors sur les sujets complexes, ceux qui exigent pédagogie et prise de décision stratégique.
Cette organisation permet de concilier réactivité, personnalisation et maîtrise des coûts, dans un contexte où les frais de courtage restent sous pression concurrentielle.
Formation continue : l’IA comme accélérateur de montée en compétences
Depuis la transposition en droit français de la directive européenne sur le crédit immobilier, les courtiers sont soumis à une obligation de formation annuelle. L’IA a profondément modernisé ces dispositifs, via des plateformes adaptatives qui s’ajustent au niveau réel de chaque professionnel.
Modules interactifs, cas pratiques simulés, quiz dynamiques : le courtier bénéficie d’un parcours individualisé, qui renforce à la fois sa maîtrise réglementaire (LAB-FT, HCSF, DCI/MCD) et ses compétences techniques (montages complexes, analyse patrimoniale, crédit professionnel).
Cette exigence de professionnalisation est d’ailleurs un critère de plus en plus regardé par les emprunteurs, soucieux de confier leur projet à un interlocuteur capable d’exploiter l’IA sans en devenir dépendant.
Menace ou opportunité pour le métier de courtier en crédit ?
La question revient dans tous les réseaux : l’IA va-t-elle remplacer le courtier en crédit ? Les études sectorielles et les retours de terrain convergent vers une réponse nette : ce n’est pas le métier qui disparaît, mais sa configuration quotidienne qui se transforme.
Les tâches les plus répétitives sont absorbées par la machine ; les dimensions humaines – conseil, pédagogie, accompagnement dans la durée – gagnent en importance. Les courtiers qui adoptent tôt ces outils prennent une longueur d’avance, quand ceux qui tardent peinent à rester compétitifs.
Un métier recentré sur le conseil et la stratégie de financement
À mesure que l’IA automatise la collecte d’informations, le calcul et la pré-sélection d’offres, le rôle du courtier se rapproche de celui d’un “architecte du financement”. Son expertise se déplace vers :
- la stratégie globale de financement (combiner prêt immobilier, prêts conso, rachat de crédit, financement professionnel) ;
- la protection de l’emprunteur (choix de l’assurance emprunteur, analyse des garanties, anticipation d’une revente ou d’un rachat) ;
- l’accompagnement psychologique dans des décisions souvent engageantes sur 20 à 25 ans.
Les études d’acteurs BtoB du courtage, comme celles consacrées à l’arrivée de l’IA dans le secteur, confirment que les professionnels les plus performants sont ceux qui savent articuler technologie et relation humaine, à l’image des analyses publiées par des partenaires spécialisés en solutions pour IOBSP.
Comment un emprunteur peut tirer parti de l’IA… via son courtier
Pour un particulier ou un professionnel, la question n’est pas de devenir expert en algorithmes, mais de choisir un intermédiaire qui maîtrise ces outils et sait les mettre au service de son projet. Quelques réflexes permettent de s’en assurer :
- interroger le courtier sur les outils qu’il utilise pour la recherche de crédit et la comparaison des offres ;
- demander comment il intègre l’analyse de données (retours de dossiers réels, historiques de taux, spécificités bancaires) dans sa stratégie ;
- vérifier la transparence de ses honoraires et de ses partenariats bancaires, point souvent détaillé dans les comparatifs spécialisés de type classements des meilleurs courtiers en prêt immobilier ;
- s’assurer qu’un interlocuteur dédié reste joignable, malgré l’usage de chatbots ou de plateformes en ligne.
En combinant puissance de calcul et accompagnement sur-mesure, le binôme “IA + courtier” s’impose progressivement comme la voie la plus efficace pour sécuriser un projet et obtenir des conditions de crédit véritablement optimisées.
Comment l’IA aide concrètement à obtenir le meilleur taux via un courtier en crédit ?
L’IA permet au courtier d’exploiter en temps réel des milliers de données sur les taux pratiqués, les politiques de chaque banque et les caractéristiques de profils similaires au vôtre. Elle identifie rapidement les établissements les plus susceptibles de proposer le meilleur taux pour votre situation, puis simule plusieurs montages de financement (durées, apports, types de prêts). Le courtier s’appuie ensuite sur ces résultats pour négocier de manière plus ciblée et argumentée, ce qui augmente vos chances d’obtenir des conditions optimales.
L’intelligence artificielle peut-elle remplacer totalement un courtier en crédit ?
Non. L’IA automatise la collecte d’informations, les calculs et une partie de l’analyse, mais elle ne remplace ni le conseil global, ni la compréhension fine d’une situation personnelle, ni la négociation humaine avec les banques. Les meilleurs résultats sont obtenus lorsque l’IA assiste un courtier expérimenté, qui reste responsable des choix de montage, de la pédagogie auprès du client et du suivi jusqu’au déblocage des fonds.
Comment vérifier qu’un courtier utilise vraiment des outils d’IA performants ?
Lors du premier échange, il est utile de poser des questions précises : types de logiciels de simulation de prêt utilisés, fréquence de mise à jour des grilles de taux, existence d’un CRM avec suivi automatisé, capacité à produire plusieurs scénarios en quelques minutes. Un courtier familier de ces outils saura expliquer simplement leur fonctionnement et montrer, le cas échéant, l’interface utilisée pour votre dossier. Les avis clients et les comparatifs spécialisés complètent cette vérification.
L’IA change-t-elle quelque chose au coût des frais de courtage ?
Indirectement, oui. En augmentant la productivité des équipes, l’IA permet à certains courtiers de proposer des frais plus compétitifs ou des modèles hybrides (partie en ligne, partie en agence). La forte concurrence sur le marché pousse déjà à une plus grande transparence sur les honoraires. Il reste toutefois indispensable de comparer ces frais au gain obtenu sur le taux, l’assurance et la qualité du montage, pour juger de la réelle valeur ajoutée du courtier.
L’IA est-elle utilisée uniquement pour les crédits immobiliers des particuliers ?
Non. Les mêmes technologies se déploient aussi sur le financement professionnel (investissements, trésorerie, opérations de sale & leaseback) et sur les solutions connexes comme le rachat de crédit ou la prévoyance liée à un financement. Les courtiers qui travaillent avec des plateformes spécialisées BtoB utilisent l’IA pour analyser plus finement le risque des entreprises, structurer des montages complexes et accélérer les réponses de leurs partenaires bancaires et investisseurs.
METEO (et le moral de l'entrepreneur)METEO (et le moral de l'entrepreneur)
- Low Temp. ___°C
- High Temp. ___°C
-
TEMPERATURE
°C | °C -
HUMIDITY
% -
WIND
m/s -
CLOUDINESS
% -
SUNRISE
-
SUNSET
-
MER 21°C | °C
-
JEU 22°C | °C
-
VEN 23°C | °C
-
SAM 24°C | °C
-
DIM 25°C | °C
-
LUN 26°C | °C
Dernières Interviews Entrepreneur
Inscrivez vous pour recevoir notre newsletter
Les interviews phares avec les tendances des commerçants et entrepreneurs.
Vous aimerez aussi
Publications similaires :
 Plombier en 2026 : comment l’IA et les objets connectés transforment vos interventions
 Comment gérer la logistique des produits secs et frais en épicerie
 Le rôle clé de la communication locale pour les commerçants alimentaires
 Comment proposer une offre variée en rôtisserie tout en maîtrisant les coûts