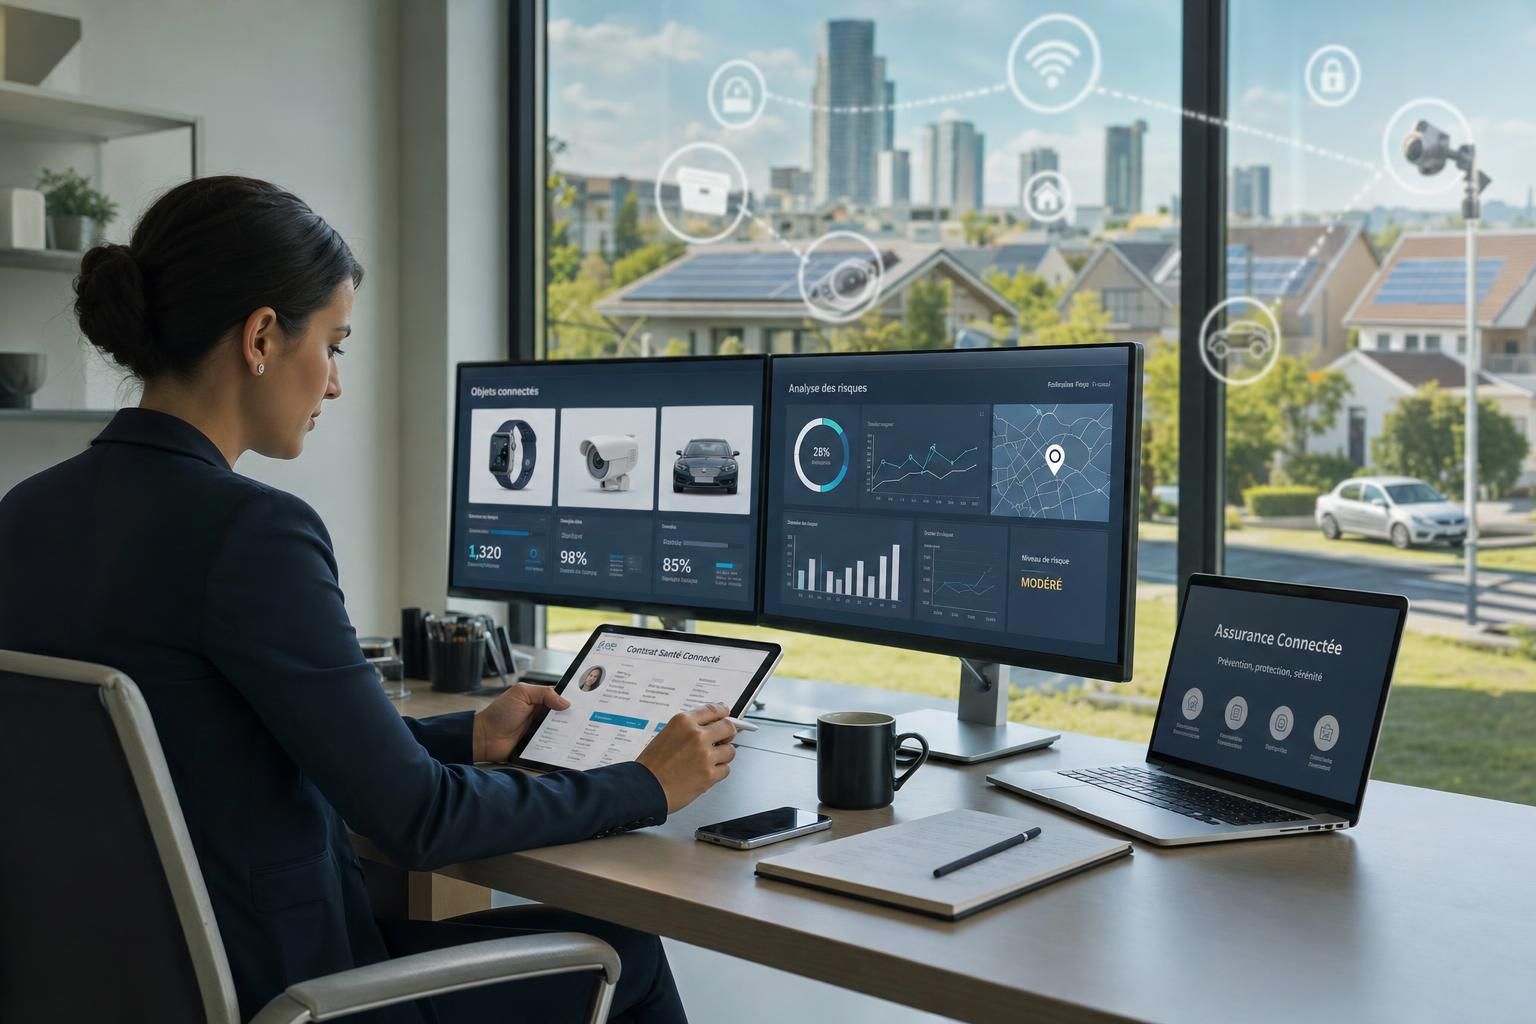
Assurance et objets connectés : le nouveau visage du métier d’assureur
L’assurance se transforme en profondeur sous l’effet des objets connectés et de l’internet des objets. Capteurs domestiques, boîtiers de télématique, montres de santé ou balises industrielles réinventent la manière de prévenir les sinistres, de tarifer les contrats et de dialoguer avec les assurés. Derrière cette mutation technologique se dessine un nouveau visage du métier d’assureur, fondé sur les données, la prévention et des services personnalisés.
Entre innovation, sécurisation des données et recomposition de la relation client, les compagnies doivent trouver un équilibre subtil : exploiter la puissance du big data sans perdre la confiance, tirer parti de la digitalisation sans déshumaniser. C’est à cette condition que l’assurance tirera pleinement parti du potentiel des objets connectés.
Assurance et objets connectés : un nouvel écosystème de données
L’internet des objets regroupe des millions d’appareils capables de mesurer, transmettre et parfois agir en temps réel : capteurs de fuite, détecteurs d’incendie intelligents, trackers auto, bracelets de santé, dispositifs industriels, etc. Pour les assureurs, ce réseau constitue une source d’information continue sur les expositions au risque, bien au-delà des déclarations effectuées au moment de la souscription.
Les études de place, à l’image de celles synthétisées par Assurances Magazine sur l’assurance des objets connectés, convergent : l’usage de ces flux permet d’affiner l’évaluation des risques, d’agir en prévention et de réinventer la promesse de service. L’assureur n’indemnise plus seulement après coup, il accompagne et anticipe.
De la statistique historique au temps réel grâce à la télématique
La télématique illustre parfaitement cette bascule. En assurance automobile, des boîtiers embarqués ou applications mobiles suivent la vitesse, les freinages, les trajets de nuit ou encore l’usage du téléphone au volant. Les primes se calculent alors à partir de comportements réellement observés et non plus uniquement sur l’âge, le modèle du véhicule ou l’historique de sinistres.
Pour l’assureur, cette granularité modifie le cœur du métier d’actuaire : les modèles ne s’appuient plus seulement sur de grandes séries statistiques, mais sur des flux continus de données. Les pilotes de portefeuille deviennent des gestionnaires de big data, épaulés par des algorithmes de machine learning pour détecter signaux faibles et dérives de sinistralité.
L’IoT au service de la gestion des risques dans l’habitat et l’entreprise
Dans l’habitat comme dans l’immobilier tertiaire, la même logique s’impose. Détecteurs de fuite reliés à l’arrêt automatique de l’eau, capteurs de température pour prévenir les incendies, serrures intelligentes ou caméras connectées réduisent fortement la fréquence et la gravité des sinistres. Les statistiques sectorielles font régulièrement état de baisses de sinistralité pouvant atteindre 20 % lorsqu’un ensemble cohérent de capteurs est déployé et correctement entretenu.
Les assureurs spécialisés en risques d’entreprise expérimentent, de leur côté, des dispositifs d’IoT industriel : capteurs sur les machines, suivi de vibrations, température ou pression, afin de repérer en amont un défaut critique. Cette gestion des risques prédictive transforme la relation avec les directions HSE et les risk managers, qui attendent davantage de conseil et de pilotage que de simple indemnisation.
Le métier d’assureur à l’ère de la digitalisation et du big data
L’essor des objets connectés ne se limite pas à de nouveaux produits d’assurance. Il reconfigure les compétences, les outils et l’organisation mêmes des compagnies. Du souscripteur au gestionnaire de sinistres, chaque métier se trouve redéfini par la digitalisation et l’exploitation de données massives.
Nouvelles compétences : data, cybersécurité et conseil
Les recrutements s’orientent vers des profils hybrides : actuaire maîtrisant Python, juriste tech, ingénieur IoT, spécialiste de la sécurité des systèmes d’information. Le métier inclut désormais la capacité à auditer un écosystème connecté, à en comprendre les vulnérabilités et à en tirer une cartographie de risque pertinente.
Cette évolution rejoint les analyses menées sur les autres services financiers, où l’IA et la donnée transforment déjà les fonctions de conseil, comme l’illustre le panorama des métiers bancaires présenté par Entreprise France sur la tarification automatique en assurance. L’assureur devient un interprète de données, capable d’expliquer simplement à un client comment son comportement impacte sa couverture.
Relation client augmentée et services personnalisés
Les assurés ne souhaitent pas uniquement des prix ajustés, mais des services personnalisés et tangibles. L’IoT permet, par exemple, d’inclure dans un contrat habitation un accompagnement à la maintenance : alertes de batterie faible sur les détecteurs, rappels d’entretien de chaudière, recommandation de prestataires qualifiés en cas d’alerte avérée.
Pour maintenir cette proximité dans un univers très technologique, les réseaux d’agents et de courtiers se réinventent en conseillers de la prévention. Ils doivent expliquer l’intérêt de partager des données, rassurer sur leur usage et valoriser les bénéfices concrets : sinistres évités, assistance plus rapide, indemnisation simplifiée. Une pédagogie patiente est indispensable pour que la révolution des objets connectés reste au service de la confiance.
Prévention, tarification et sinistres : le triptyque transformé
La rencontre entre assurance et internet des objets bouleverse les trois grands piliers du métier : la prévention, la tarification et la gestion des sinistres. Chaque étape du cycle de vie du contrat se nourrit désormais de données issues des capteurs.
Prévenir plutôt qu’indemniser : la promesse renouvelée
Traditionnellement, le client ne voyait son assureur qu’en cas de problème. Les objets connectés permettent au contraire une présence discrète mais continue, orientée vers la prévention : alerte de conduite à risque, notification de fumée anormale, information météo couplée à des recommandations de protection des biens.
Cette approche rejoint les démarches détaillées dans certains travaux spécialisés sur l’intégration de l’IoT dans les offres d’assurance, qui soulignent l’importance de combiner remontées de données, scénarios d’alerte et dispositifs d’assistance pour obtenir un véritable effet de réduction des sinistres.
Tarification dynamique et usage de la télématique
Les modèles d’assurance à l’usage (pay how you drive, pay how you live) s’imposent progressivement. En automobile, la télématique rend possible des ajustements de prime périodiques selon l’évolution de la conduite. En habitation, les assureurs envisagent des franchises modulées selon le bon entretien des équipements critiques (toiture, chauffage, système électrique) suivi via IoT.
Cette tarification dynamique nécessite une gouvernance rigoureuse des algorithmes pour éviter toute discrimination indirecte ou incompréhensible pour le client. La transparence sur les critères utilisés devient un enjeu de réputation majeur pour les marques d’assurance.
Sinistres : de la détection à l’indemnisation automatisée
Lorsqu’un incident survient malgré les dispositifs de prévention, les objets connectés accélèrent considérablement le traitement. Une fuite détectée tôt permet de limiter les dégâts et de documenter l’événement (horodatage, intensité, durée). En automobile, le boîtier télématique déclenche une alerte en cas de choc et reconstitue la cinématique de l’accident.
Ces informations nourrissent des processus de décision automatisés : pré-remplissage du dossier, choix du bon mode d’indemnisation, orientation vers un réparateur partenaire. Pour le gestionnaire, l’enjeu n’est pas de disparaître, mais de se concentrer sur les cas complexes, le suivi humain et la résolution des situations litigieuses.
Sécurité, conformité et éthique : conditions de la confiance
La multiplication des objets connectés accroît mécaniquement la surface d’attaque potentielle pour les cybercriminels. Faille sur un détecteur bon marché, mot de passe par défaut jamais changé, réseau domestique mal sécurisé : autant de portes d’entrée possibles vers des données sensibles liées aux contrats d’assurance.
Renforcer la sécurité de bout en bout dans l’internet des objets
Les compagnies doivent imposer des exigences élevées à leurs partenaires technologiques : chiffrement systématique, mises à jour de sécurité automatiques, politique de mots de passe robuste, audits réguliers. La simple souscription d’un contrat incluant des services IoT suppose désormais une analyse de risque cyber en amont.
La sécurité by design devient un critère de choix des solutions. Certains assureurs n’hésitent plus à labelliser les équipements qu’ils considèrent suffisamment sûrs pour donner droit à des réductions de prime. Ils contribuent ainsi à tirer tout l’écosystème vers le haut, du fabricant de capteurs au fournisseur de plateforme cloud.
Cadre réglementaire, RGPD et gouvernance des données
Le RGPD et les directives européennes sur la protection des données imposent une transparence accrue sur les finalités de collecte, la durée de conservation et les droits des assurés. Avec l’IoT, ces obligations prennent une dimension nouvelle, car les données sont souvent produites en continu et parfois très intrusives (santé, habitudes de vie, localisation).
Les bonnes pratiques recommandent une minimisation stricte des données collectées, la possibilité de désactiver certains flux et des interfaces claires permettant au client de comprendre ce qui est enregistré. Les autorités de contrôle, telles que la CNIL, ont d’ailleurs publié plusieurs lignes directrices spécifiques aux objets connectés, que les assureurs doivent intégrer dans leur gouvernance.
Vers un modèle de services personnalisés centrés sur la prévention
Au-delà de la tarification et des sinistres, l’innovation portée par les objets connectés ouvre la voie à une assurance de services, centrée sur le quotidien des assurés. La couverture financière ne représente plus que la partie émergée de l’offre.
Un fil conducteur : l’exemple d’AlliPrévent
Imaginons une compagnie fictive, AlliPrévent. Elle propose une assurance habitation connectée combinant détecteurs de fumée, capteurs de fuite, station météo locale et suivi de consommation énergétique. Toutes les données remontent vers une plateforme qui, en continu, analyse les risques de dégât des eaux, d’incendie ou de gel.
Concrètement, AlliPrévent envoie des notifications en cas de cumul de signaux défavorables (température négative prolongée, absence d’occupation, baisse de pression d’eau) et propose une intervention préventive d’un plombier partenaire. En contrepartie de cette vigilance partagée, la prime reste modérée et la franchise diminue chaque année sans sinistre déclaré.
Des services à forte valeur ajoutée pour l’assuré
Les offres les plus avancées combinent désormais plusieurs briques de valeur :
- Alertes en temps réel : notifications en cas de comportement anormal détecté par les capteurs.
- Coaching personnalisé : conseils de conduite, d’entretien de l’habitat ou de santé, basés sur les données IoT.
- Réseau de partenaires : artisans, réparateurs, prestataires santé, mobilisables en quelques clics.
- Indemnisation simplifiée : dossiers pré-remplis grâce aux traces objectives des objets connectés.
- Programme de récompense : bonus et réductions pour les comportements préventifs répétés.
Ce modèle de services positionne l’assureur comme un allié du quotidien, non plus seulement comme un payeur en dernier recours. La création de valeur se déplace vers la réduction concrète des ennuis de la vie courante.
Chiffres clés et tendances de l’IoT en assurance
Les tendances observées sur le marché confirment la montée en puissance des solutions IoT dans l’assurance. Les taux d’équipement progressent, et les premiers retours d’expérience laissent apparaître des gains significatifs en termes de sinistralité et de satisfaction client.
Adoption des objets connectés et impact sur la sinistralité
Dans les portefeuilles les plus avancés, environ un tiers des clients disposent désormais d’au moins un objet connecté intégré à leur contrat. Les assureurs rapportent en moyenne une baisse d’environ 20 % des sinistres pour ces assurés, notamment grâce à la détection précoce des incidents et aux alertes comportementales.
Cette amélioration de la sinistralité se traduit par une hausse mesurable du chiffre d’affaires lié aux offres connectées, souvent de l’ordre de 10 à 15 %, grâce à une combinaison de fidélisation, de ventes additionnelles de services et d’une meilleure maîtrise des coûts d’indemnisation.
Satisfaction client et personnalisation des contrats
Les sondages menés auprès des utilisateurs d’offres connectées mettent fréquemment en avant une satisfaction supérieure à celle des contrats traditionnels. Les assurés apprécient la transparence sur la manière dont leurs comportements influencent leur prime et la sensation de bénéficier d’un accompagnement individualisé.
Dans certains portefeuilles, jusqu’à 40 % des contrats sont désormais personnalisés grâce aux données IoT (niveaux de couverture modulables, franchises ajustées, options de services activées à la carte). Cette flexibilité constitue un avantage concurrentiel décisif face aux acteurs purement numériques et aux insurtech.
Coopérations, comparaisons sectorielles et perspectives
La réussite de cette révolution silencieuse repose enfin sur la capacité des assureurs à s’inscrire dans de nouveaux écosystèmes. Coopérations avec fabricants, plateformes IoT, start-up, mais aussi inspiration des autres secteurs de services, de la santé à la banque.
Partenariats technologiques et nouveaux modèles économiques
Les assureurs ne développent plus seuls l’ensemble de la chaîne de valeur. Ils co-conçoivent capteurs, plateformes de données et interfaces clients avec des industriels et des éditeurs logiciels. Cette logique de partenariat fait émerger des modèles de partage de revenus, où la valeur créée par la diminution des sinistres est répartie entre les différents acteurs.
Des sociétés de conseil comme Babylone Consulting ou Umantex insistent, dans leurs analyses publiques, sur la nécessité d’une gouvernance commune des risques et d’une répartition claire des responsabilités en cas de défaillance d’un objet ou de fuite de données. Sans cette clarté contractuelle, la confiance entre partenaires reste fragile.
Enseignements croisés avec la santé et la banque
L’assurance n’est pas le seul secteur à vivre cette mutation data-centrée. La santé connectée, la téléconsultation et le suivi à distance des patients, largement documentés par les médias spécialisés, illustrent les mêmes tensions entre personnalisation, protection des données et nouveaux gestes professionnels. Le monde bancaire, de son côté, explore l’IA et la donnée pour réinventer son conseil, à l’image des évolutions décrites pour le conseiller de clientèle à horizon 2026.
Ces comparaisons sectorielles offrent aux assureurs un précieux retour d’expérience : importance d’un discours clair sur l’usage des données, nécessité d’expérimenter sur des périmètres limités avant les déploiements massifs, et rôle central de la formation continue des équipes pour que la technologie reste au service de la relation humaine.
Comment les objets connectés changent-ils concrètement l’assurance au quotidien ?
Les objets connectés permettent de suivre en continu certains risques (fuite d’eau, incendie, conduite, santé) et de réagir avant qu’un sinistre majeur ne survienne. Pour l’assuré, cela se traduit par des alertes en temps réel, des conseils personnalisés et, souvent, des primes mieux ajustées à la réalité de sa situation. Pour l’assureur, ces données facilitent la prévention, affinent la tarification et accélèrent le traitement des sinistres.
La télématique en assurance auto est-elle vraiment avantageuse pour les conducteurs ?
La télématique peut être très avantageuse pour les conducteurs prudents, car elle permet de valoriser un comportement responsable par des réductions de prime ou des bonus. Les boîtiers ou applications mesurent notamment la vitesse, les freinages ou les trajets nocturnes. En revanche, les conducteurs adoptant une conduite à risque peuvent voir leurs tarifs augmenter. L’intérêt principal réside donc dans une tarification plus juste, corrélée au profil réel de conduite.
Quelles sont les principales difficultés liées à la sécurité des données IoT en assurance ?
Les principaux défis tiennent à la multiplication des points d’entrée possibles pour des attaques, à l’hétérogénéité des appareils et à la sensibilité des informations collectées. Un capteur peu sécurisé peut donner accès à des données personnelles, voire à des systèmes internes de l’assureur. Pour limiter ces risques, les compagnies imposent des exigences fortes à leurs fournisseurs, chiffrent les échanges, réalisent des audits réguliers et appliquent strictement les règles de protection des données comme le RGPD.
Les services personnalisés basés sur les objets connectés font-ils vraiment baisser les sinistres ?
Les premiers retours d’expérience montrent une baisse significative de la fréquence et parfois de la gravité des sinistres, notamment sur les fuites d’eau, les incendies domestiques et certains comportements de conduite. Les capteurs détectent plus tôt les anomalies et permettent d’intervenir rapidement, tandis que les conseils personnalisés incitent à adopter de meilleures pratiques. Cette amélioration reste toutefois conditionnée à une bonne installation des équipements, à leur maintenance et à l’adhésion des assurés au dispositif.
L’assurance va-t-elle devenir entièrement automatisée avec l’internet des objets ?
L’automatisation va continuer de progresser, surtout pour les tâches répétitives : collecte de données, pré-analyse des risques, ouverture et instruction standardisée de certains sinistres. Cependant, les situations complexes, la gestion des litiges, le conseil de long terme ou l’accompagnement après un sinistre grave nécessitent toujours une intervention humaine. L’internet des objets ne remplace donc pas l’assureur, il transforme son rôle en l’orientant davantage vers le conseil, l’explication et la gestion des cas sensibles.
METEO (et le moral de l'entrepreneur)METEO (et le moral de l'entrepreneur)
- Low Temp. ___°C
- High Temp. ___°C
-
TEMPERATURE
°C | °C -
HUMIDITY
% -
WIND
m/s -
CLOUDINESS
% -
SUNRISE
-
SUNSET
-
MER 21°C | °C
-
JEU 22°C | °C
-
VEN 23°C | °C
-
SAM 24°C | °C
-
DIM 25°C | °C
-
LUN 26°C | °C
Dernières Interviews Entrepreneur
Inscrivez vous pour recevoir notre newsletter
Les interviews phares avec les tendances des commerçants et entrepreneurs.
Vous aimerez aussi
Publications similaires :
 Assureur face à l’IA : vers une tarification et une gestion des sinistres automatisées ?
 Agence de pub : comment l’IA générative transforme la création publicitaire en 2026
 Services à la personne : comment le numérique simplifie la gestion des interventions
 Courtier : comment générer des leads qualifiés grâce au SEO et au digital