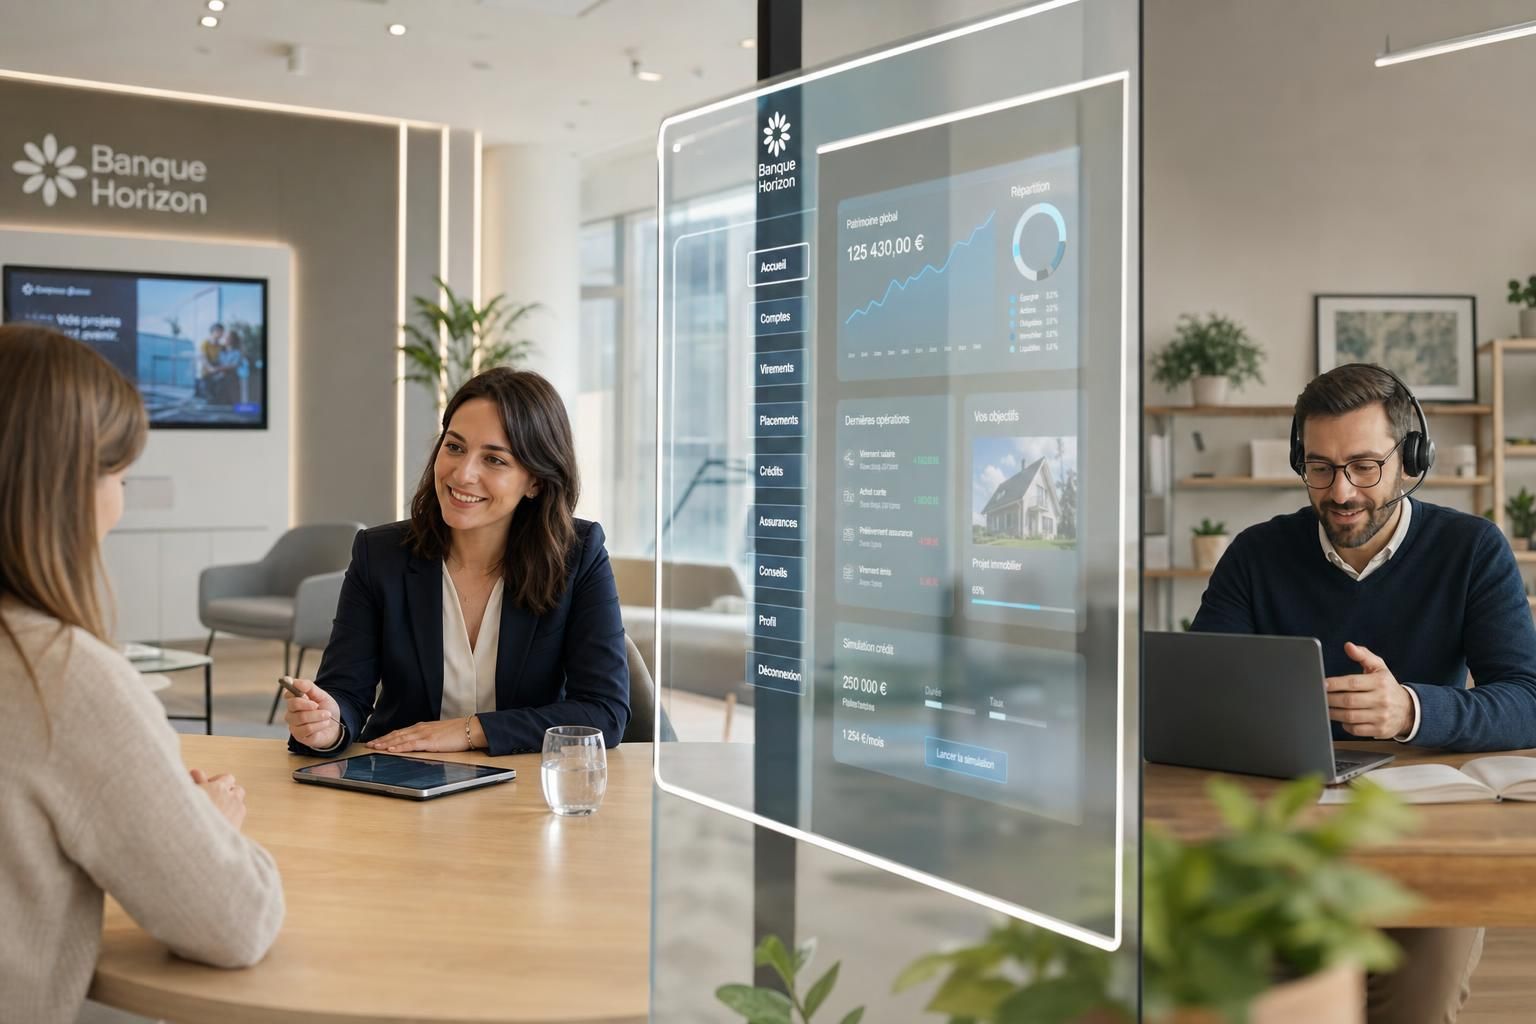
Banque en 2026 : agence physique ou tout-en-ligne, quel avenir pour le conseiller ?
Banque en 2026 : entre agences physiques qui se réinventent et banques tout-en-ligne en pleine ascension, le métier de conseiller bancaire se retrouve au cœur d’une transformation majeure. La fermeture progressive des guichets ne signe pas la fin de l’accompagnement humain, mais oblige à repenser sa place, ses outils et ses compétences. Dans ce nouvel équilibre entre proximité territoriale et digitalisation accélérée, une question domine : à quoi ressemblera réellement l’avenir bancaire pour les conseillers de terrain ?
Derrière les chiffres de fermeture d’agence physique, c’est l’ensemble de la relation client qui se redessine. Les clients naviguent entre application mobile, visio, chat et rendez-vous en face-à-face, attendent une expérience client fluide, personnalisée, et exigent une expertise à forte valeur ajoutée lorsque les enjeux deviennent importants. Le conseiller de 2026 ne disparaît pas : il devient l’architecte de ces parcours hybrides.
Banque en 2026 : un réseau d’agences en recul mais loin de disparaître
Depuis une quinzaine d’années, la France enregistre une érosion continue de son réseau d’agences bancaires physiques. Entre 2010 et 2025, près de 9 000 points de vente ont disparu, soit plus de 20 % du parc. Les données les plus récentes indiquent encore plus de 700 fermetures en une seule année, ramenant le nombre de guichets sous la barre symbolique des 36 000, un niveau qui renvoie aux années 1990.
Les grandes enseignes – SG, Crédit Mutuel Alliance Fédérale, Crédit Agricole, Caisses d’Épargne, BNP Paribas – concentrent la majorité de ces regroupements. Officiellement, il s’agit de rationaliser les coûts et d’aligner le réseau sur les nouveaux usages numériques. Dans les faits, certaines communes rurales ou quartiers populaires se retrouvent sans présence bancaire locale, ce qui pose frontalement la question de l’inclusion financière.
Quand les usages numériques bousculent le modèle historique
Les chiffres d’usage donnent corps à cette bascule. Une grande majorité de clients a téléchargé l’application de sa banque et réalise désormais l’essentiel de ses opérations courantes (consultation, virements, gestion des plafonds) sur smartphone. À l’inverse, seule une minorité franchit encore le seuil d’une agence plus d’une fois par mois, et plus de la moitié des clients y vont une fois par an ou moins.
Cette mutation s’explique par un double mouvement. D’une part, la montée en puissance de la banque en ligne et des néobanques, qui ont démontré qu’il était possible de gérer ses services financiers du quotidien à moindres frais. D’autre part, la pression économique sur les établissements traditionnels, tenus de réduire leurs coûts fixes tout en investissant massivement dans l’innovation technologique. L’agence cesse d’être le passage obligé et devient un point de contact parmi d’autres.
Pour le conseiller, cette réalité se traduit par une baisse du trafic spontané et par une redéfinition de son rôle : moins de traitement d’opérations simples, plus de temps consacré aux rendez-vous à enjeu et à la préparation de dossiers complexes.
Banques en ligne et agences physiques : un duel faussé sans l’expertise du conseiller
Les comparatifs entre banque en ligne et banque traditionnelle se multiplient, mettant en avant les frais réduits des premières et la robustesse des secondes. Plusieurs analyses, comme celles de banques en ligne vs banques traditionnelles, montrent un paysage plus nuancé qu’un simple match à somme nulle.
Les banques 100 % digitales capitalisent sur une promesse forte : ouverture de compte en quelques minutes, cartes virtuelles, notifications temps réel, budgets automatisés, voire conseil par IA 24h/24. En face, les réseaux historiques conservent l’avantage sur les crédits immobiliers complexes, la gestion patrimoniale, la relation avec les entreprises et la capacité à traiter les situations de vie délicates (surendettement, fragilité financière, succession, séparation).
La valeur du conseiller dans un écosystème multi-canal
Dans ce contexte, le conseiller bancaire devient l’élément qui permet aux établissements traditionnels de se différencier. Lorsque les produits sont proches et que les tarifs convergent, la qualité de l’accompagnement fait la différence. L’Observatoire de l’inclusion bancaire rappelle par ailleurs que plusieurs millions de personnes restent en situation de fragilité, peu à l’aise avec le numérique ou en quête de réassurance humaine.
Dans une PME en tension de trésorerie, dans un projet d’achat de résidence principale ou dans le choix d’une couverture de prévoyance, le client attend un interlocuteur capable de comprendre sa situation, de la traduire en solutions concrètes, et de défendre son dossier en interne. Là où une interface numérique se contente de règles standardisées, le conseiller mobilise jugement, expérience et connaissance du territoire.
Les études sectorielles (Sollers Prediction Report, analyses de KPMG ou de Revue Banque) convergent : c’est précisément sur ces moments à forte valeur que se joue la fidélité. C’est aussi sur ce terrain que les banques repensent le métier des équipes en agence, en l’orientant davantage vers le conseil que vers la simple exécution.
Du guichet à l’architecte phygital : comment le métier de conseiller se transforme
Face à la montée du « tout-app », la plupart des réseaux ne choisissent pas entre agence physique et digital. Ils s’orientent vers un modèle phygital : un parcours sans couture où le client passe indifféremment de l’écran au bureau de conseil. Des analyses comme celles proposées par les études sur l’avenir des réseaux d’agences bancaires confirment cette trajectoire.
Dans ce modèle, le conseiller devient pilote de la relation, quel que soit le canal. Il suit le client dans la durée, reçoit les signaux issus des usages digitaux, prépare les rendez-vous à partir des données collectées et intervient au bon moment, via le bon média : face-à-face, visio, téléphone, messagerie sécurisée.
De nouvelles missions au quotidien
Concrètement, les journées ne ressemblent plus à celles d’un conseiller des années 2000. Les opérations de base (virements, édition de RIB, opposition carte) ont été massivement automatisées. Le temps libéré est réalloué à d’autres tâches, plus analytiques et relationnelles.
Parmi ces missions émergent plusieurs priorités :
- Analyse proactive des besoins : exploitation des données de comptes pour détecter des moments de vie (arrivée d’un enfant, changement de revenu, fin de crédit) et proposer un accompagnement adapté.
- Conduite d’entretiens à distance : maîtrise de la visio, du partage d’écran, des signatures électroniques pour mener des rendez-vous aussi structurés qu’en face-à-face.
- Pédagogie financière : explication des garanties, des options et des risques, notamment sur l’épargne, le crédit immobilier ou l’assurance emprunteur.
- Coordination avec des experts : relais vers des spécialistes patrimoniaux, des conseillers entreprises ou des experts en financement, tout en restant l’interlocuteur principal du client.
Cette montée en compétence transforme le conseiller en véritable chef d’orchestre du parcours client, là où il était historiquement centré sur des tâches d’exécution en agence.
Digitalisation, IA et outils : le nouveau quotidien technologique du conseiller
L’innovation technologique n’impacte pas uniquement les clients ; elle redéfinit également les outils de travail des collaborateurs. Les plates-formes de conseil intègrent désormais des modules d’IA capables de suggérer des offres, d’identifier des risques de décrochage, voire de préparer des argumentaires personnalisés. Des éditeurs spécialisés, parfois issus du monde de l’édition de logiciels d’IA, alimentent ce mouvement.
L’enjeu est double : fiabiliser les décisions commerciales et fluidifier l’expérience client. Un parcours bien conçu permet au client de débuter sa demande de crédit sur mobile, de charger ses justificatifs en ligne, puis d’être recontacté par son conseiller pour un rendez-vous qualifié, déjà préparé, en visio ou en agence. Lorsque cette orchestration fonctionne, le digital ne remplace pas l’humain, il le met en valeur.
Un équilibre délicat entre automatisation et relation
Pourtant, les rapports d’experts alertent sur un risque : la tentation de sur-automatiser au détriment de la relation. Sollers Consulting souligne que des parcours en ligne mal conçus créent frustration et hausse des réclamations. Le conseiller se retrouve alors en « pompier » d’expériences digitales ratées, ce qui dégrade son rôle et alourdit sa charge mentale.
Les banques les plus avancées structurent donc la digitalisation autour de quelques principes : simplicité des étapes, lisibilité des offres, possibilité de joindre rapidement un humain compétent. Elles investissent aussi dans la formation des équipes pour que les conseillers s’approprient ces outils plutôt qu’ils ne les subissent. Un accompagnement comparable à celui mis en place dans d’autres métiers de conseil, qu’il s’agisse de cabinets comptables devenus véritables partenaires stratégiques ou de courtiers en crédit appuyés par l’IA.
Le bon usage de la technologie ne consiste donc pas à effacer le conseiller, mais à lui donner la capacité de se concentrer sur ce que les algorithmes ne savent pas faire : écouter, arbitrer, rassurer.
Une clientèle fragmentée : comment le conseiller s’adapte aux nouveaux profils
Les études de marché montrent que les attentes des clients en matière de services financiers divergent fortement selon l’âge, la situation familiale et le rapport au numérique. Les jeunes actifs urbains recherchent l’instantanéité et l’autonomie ; les familles ou les seniors expriment un attachement marqué à la présence d’un interlocuteur stable, surtout lors des grands choix de vie.
Dans ce paysage fragmenté, le conseiller performant est celui qui sait adapter sa posture et ses canaux. La capacité à passer d’une conversation par messagerie sécurisée avec un « digital native » à un rendez-vous en agence avec un couple de quinquagénaires devient une compétence clé.
Trois portraits pour comprendre la recomposition de la relation client
Pour mieux cerner ce que cette recomposition implique pour les conseillers, il est utile de se projeter dans trois situations typiques :
1. Léa, 26 ans, salariée en mobilité
Clientèle très connectée, multi-bancarisée, ayant déjà une banque en ligne à frais réduits. Léa utilise l’application de sa banque traditionnelle uniquement pour son crédit étudiant. Le conseiller qui l’accompagne doit accepter que le contact physique sera rare, mais capitaliser sur chaque interaction digitale pour rester présent à l’esprit : messages personnalisés, propositions d’épargne automatisée, rappel lors de changements de situation. L’objectif n’est pas de la faire revenir en agence, mais de lui prouver que la banque sait offrir mieux qu’une simple interface low-cost.
2. Karim et Sophie, 39 et 41 ans, projet immobilier
Couple avec enfants, en plein arbitrage entre plusieurs offres de crédit. Ils comparent en ligne, consultent des simulateurs – y compris ceux de courtiers en ligne comme ceux étudiés dans les comparatifs entre courtier en ligne et agence physique – mais souhaitent valider leur décision avec un professionnel. Le conseiller devient ici un « traducteur » : il aide à décrypter les conditions, à mesurer les risques, à anticiper l’impact budgétaire sur 20 ans. C’est aussi lui qui, en interne, défend le dossier et sécurise l’accord, rôle que ne peut jouer une plateforme automatisée.
3. Jeanne, 74 ans, veuve
Clientèle plus fragile face au numérique, attachée à son agence physique et au visage familier du conseiller. Pour Jeanne, les fermetures de guichets sont synonymes de perte de repères. Le rôle du conseiller est alors profondément relationnel : prendre le temps, organiser la transition vers les canaux à distance sans la brusquer, maintenir un contact régulier lors des moments sensibles (succession, arbitrage d’assurance-vie). La valeur perçue repose ici sur la confiance plus que sur l’innovation.
À travers ces profils, une constante apparaît : la pérennité du métier tient à sa capacité à individualiser la relation client, plutôt qu’à imposer un parcours unique dicté par la technologie.
Compétences, formations et nouvelles trajectoires de carrière pour les conseillers bancaires
La transformation en cours ne se limite pas aux outils ; elle touche au cœur des compétences attendues. Le conseiller bancaire de demain doit maîtriser à la fois les fondamentaux techniques (crédit, épargne, assurance, risques) et de nouvelles aptitudes : aisance digitale, conduite de rendez-vous à distance, pédagogie, exploitation des données, gestion du stress dans un environnement très normé.
Les banques intensifient donc les programmes de formation continue, parfois en partenariat avec des acteurs externes spécialisés dans l’expérience client et la vente à distance. Certains modules sont désormais proches de ceux utilisés dans les réseaux de banque en ligne ou banque physique, avec une forte dimension « relation phygitale ».
Un métier qui s’ouvre à de nouveaux horizons
La montée en puissance des canaux numériques ouvre également des perspectives de mobilité professionnelle. Certains conseillers rejoignent des équipes spécialisées dans la relation à distance, gérant des portefeuilles de clients répartis sur tout le territoire via la visio et le téléphone. D’autres se spécialisent sur des segments à forte technicité : patrimoine, entreprises, économie sociale et solidaire.
Des passerelles se créent aussi avec d’autres métiers du conseil financier : courtage en crédit, accompagnement en gestion de trésorerie, voire activité de « coach financier » indépendant pour des plateformes digitales. L’essor des solutions d’IA pour les courtiers en crédit, décrites dans des initiatives comme l’usage de l’IA par les courtiers, préfigure ce type de diversification.
Dans ce contexte, le conseiller qui investit dans ses compétences relationnelles, sa culture digitale et sa compréhension des enjeux réglementaires peut envisager une carrière moins linéaire, mais plus riche, au sein d’un écosystème bancaire devenu résolument composite.
Le conseiller bancaire va-t-il disparaître avec la montée des banques en ligne ?
Non. La montée de la banque en ligne réduit le volume d’opérations simples traitées en agence, mais elle renforce le besoin d’accompagnement sur les décisions complexes : crédit immobilier, gestion de patrimoine, prévoyance, situations de fragilité financière. Le métier se transforme vers davantage de conseil, de pédagogie et de pilotage des parcours phygitaux plutôt que de disparaître.
Quelle différence de rôle entre un conseiller en agence physique et un conseiller à distance ?
Le conseiller en agence physique privilégie le face-à-face et la connaissance fine du territoire, tandis que le conseiller à distance gère souvent un portefeuille plus large via la visio, le téléphone et la messagerie sécurisée. Les compétences de base sont similaires, mais les postures diffèrent : gestion de la relation à distance, utilisation intensive des outils digitaux et capacité à rebondir sur les signaux issus des usages en ligne.
Comment la digitalisation impacte-t-elle la relation client en banque ?
La digitalisation simplifie la gestion du quotidien (consultation de compte, virements, suivi des dépenses) et permet aux clients d’être plus autonomes. Elle libère du temps pour les conseillers, qui peuvent se concentrer sur les moments à enjeu. En revanche, lorsque les parcours en ligne sont mal conçus, elle crée de la frustration et une hausse des réclamations. Le véritable enjeu est donc d’articuler intelligemment outils digitaux et présence humaine.
Quelles compétences nouvelles sont attendues d’un conseiller bancaire en 2026 ?
Au-delà des savoirs techniques classiques (crédit, épargne, assurance), les banques recherchent des conseillers à l’aise avec les outils digitaux, capables de mener des rendez-vous en visio, d’exploiter les données clients pour proposer un conseil proactif, et dotés de fortes qualités pédagogiques. La capacité à adapter son discours à des profils très différents – du client 100 % mobile au senior peu à l’aise avec le numérique – devient centrale.
Comment choisir entre banque en ligne et agence bancaire lorsqu’on tient au contact humain ?
Il n’est pas nécessaire d’opposer banque en ligne et agence physique. Beaucoup de clients optent pour une combinaison : une banque en ligne à frais réduits pour la gestion courante et une banque disposant d’un réseau d’agences pour les projets importants. L’essentiel est d’identifier à quels moments vous avez besoin d’un conseiller, puis de vérifier la qualité de l’accompagnement proposé (disponibilité, expertise, canaux de contact).
METEO (et le moral de l'entrepreneur)METEO (et le moral de l'entrepreneur)
- Low Temp. ___°C
- High Temp. ___°C
-
TEMPERATURE
°C | °C -
HUMIDITY
% -
WIND
m/s -
CLOUDINESS
% -
SUNRISE
-
SUNSET
-
MER 21°C | °C
-
JEU 22°C | °C
-
VEN 23°C | °C
-
SAM 24°C | °C
-
DIM 25°C | °C
-
LUN 26°C | °C
Dernières Interviews Entrepreneur
Inscrivez vous pour recevoir notre newsletter
Les interviews phares avec les tendances des commerçants et entrepreneurs.
Vous aimerez aussi
Publications similaires :
 Agence de pub : comment l’IA générative transforme la création publicitaire en 2026
 Agence de relations publiques : quel avenir face à l’IA et aux influenceurs ?
 Pompes funèbres : digitalisation et hommage en ligne, un secteur en mutation
 Coiffeur : réservation en ligne et avis clients, les leviers de croissance en 2026