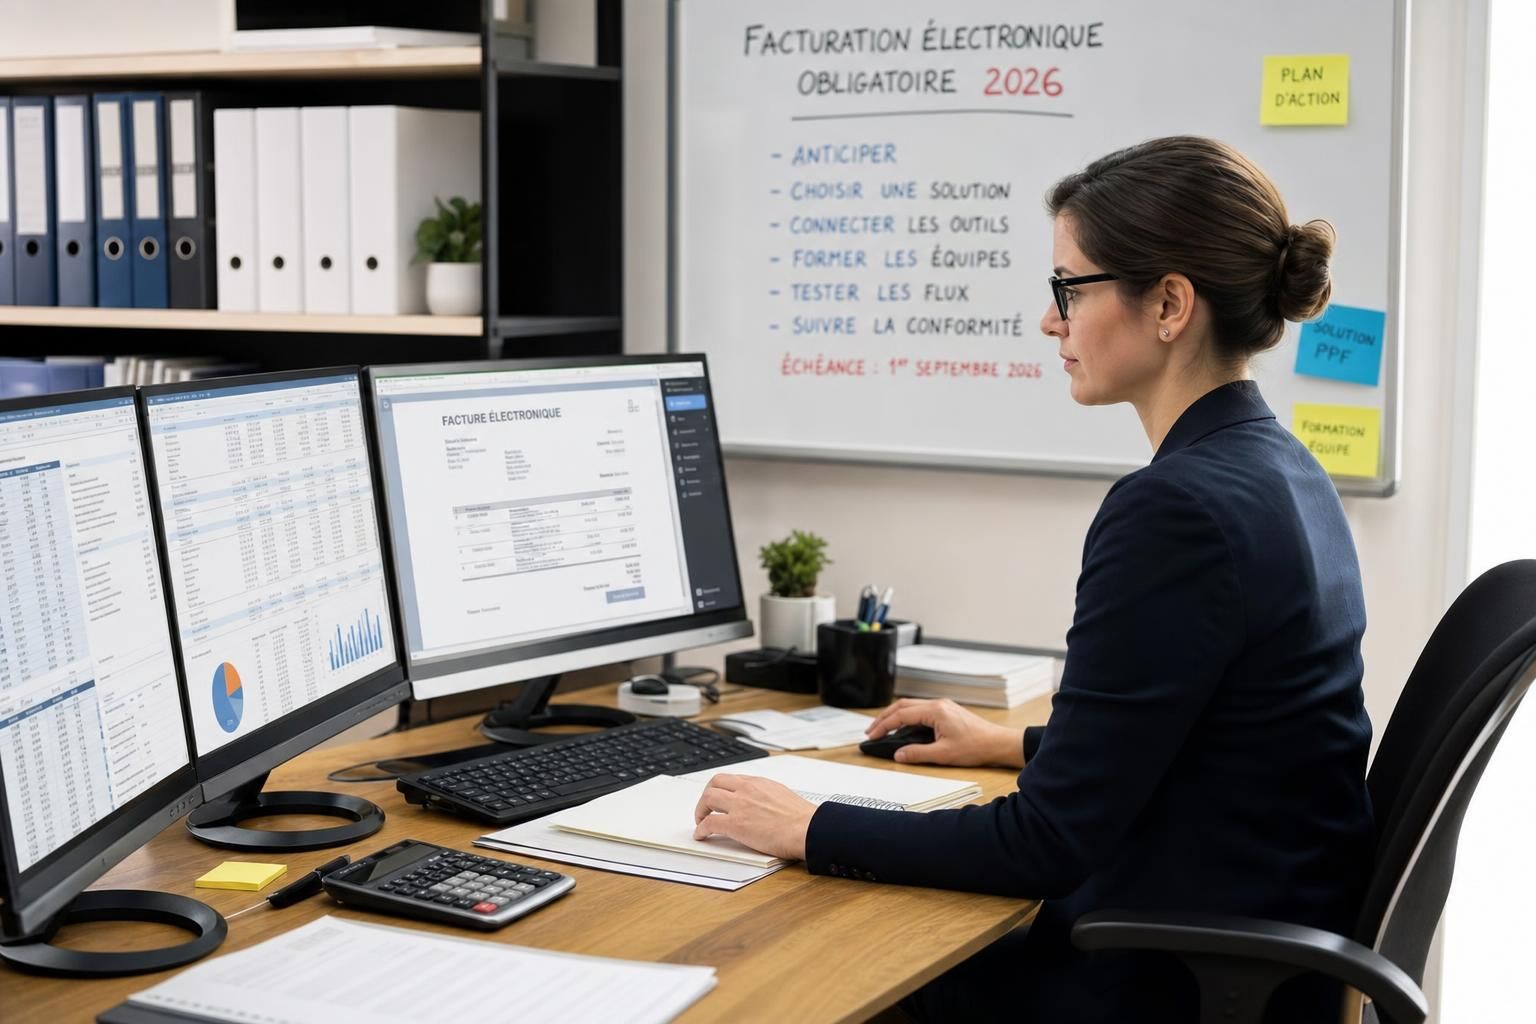
Facturation électronique obligatoire : ce que le comptable doit préparer pour 2026
La facturation électronique obligatoire rebat les cartes de la profession comptable. À l’horizon de la généralisation du dispositif, cabinets et services financiers deviennent les chefs d’orchestre d’une transition numérique qui touche à la fois les outils, les processus et la relation avec les clients. Ne pas s’y préparer dès maintenant, c’est prendre le risque d’un été sous tension, entre urgences techniques et pression de la déclaration fiscale.
Pourtant, bien anticipée, cette réforme peut transformer la gestion comptable en profondeur : automatisation des flux, meilleure qualité des données, sécurisation de la conformité et montée en puissance du rôle de conseil du comptable. Encore faut‑il poser un cadre de préparation clair.
Facturation électronique obligatoire : ce qui change pour le comptable
La généralisation de la facturation électronique ne se limite pas à remplacer le PDF envoyé par e‑mail. Elle impose un écosystème structuré, des formats normés et une circulation automatisée des données vers l’administration fiscale. Le comptable devient l’architecte de ce nouvel environnement pour le compte de ses clients.
Comprendre le périmètre : e‑invoicing et e‑reporting
Deux obligations coexistent et s’additionnent selon les activités des entreprises. Le e‑invoicing concerne l’émission et la réception de factures électroniques structurées pour les opérations entre entreprises assujetties à la TVA et établies en France. Le e‑reporting porte sur la transmission périodique de données de transactions qui ne donnent pas lieu à facture électronique (ventes B2C, opérations avec l’étranger, certaines opérations exonérées).
Dans les faits, un client qui facture à la fois des professionnels français et des particuliers étrangers devra gérer les deux obligations : factures B2B en flux électroniques structurés et remontée automatique des données B2C ou internationales. Le comptable doit cartographier précisément ces flux pour calibrer l’outil et les paramétrages.
Calendrier et typologie d’entreprises : adapter la préparation
Le calendrier officiel de la DGFiP distingue plusieurs catégories. Les grandes entreprises et ETI sont en première ligne pour l’émission des factures électroniques, tandis que les PME, TPE et micro‑entreprises rejoignent le dispositif d’émission dans un second temps, même si elles doivent toutes être capables de recevoir des factures structurées dès la première vague.
La taille de l’entreprise et sa structure de clientèle sont donc déterminantes. Une micro‑entreprise de services, facturant essentiellement des particuliers, sera surtout concernée par le e‑reporting, là où un industriel travaillant en B2B avec des sociétés françaises sera au cœur du e‑invoicing. L’enjeu, pour le cabinet, consiste à adapter le plan de préparation à chaque profil de client, plutôt que de proposer une approche unique.
Une première sensibilisation peut passer par des supports vidéo pédagogiques, afin d’acculturer rapidement les dirigeants à ces distinctions techniques.
Identifier les obligations de chaque client avant 2026
Avant de choisir un logiciel de facturation ou une plateforme, le comptable doit répondre à une question clé : de quelles obligations son client relève‑t‑il exactement ? C’est cette analyse qui conditionne la stratégie de préparation et la charge de travail associée.
Cartographier les opérations : B2B, B2C, France, étranger
La première étape consiste à recenser les types d’opérations réalisées :
- ventes à des entreprises françaises assujetties à la TVA (B2B domestique) ;
- ventes à des particuliers (B2C) ;
- prestations ou ventes à des clients établis à l’étranger ;
- achats auprès de fournisseurs français ou étrangers.
Dans un cas concret, une PME du bâtiment qui facture des syndics de copropriété et, en parallèle, des particuliers, devra émettre des factures électroniques pour ses chantiers B2B et transmettre via e‑reporting les données de ses interventions chez les particuliers. L’analyse du régime de TVA (réel normal, simplifié, franchise) vient compléter ce diagnostic, notamment pour la fréquence de transmission des données.
Prendre appui sur les ressources officielles
Pour affiner ce travail d’identification, les cabinets ont intérêt à s’appuyer sur les guides de référence publiés par l’administration et les sites spécialisés. La fiche officielle disponible sur le portail entreprendre.service-public.fr détaille de manière pratique les obligations selon la taille et l’activité.
Des synthèses privées de qualité, comme le guide complet sur la facturation électronique 2026, permettent également de croiser les informations réglementaires avec des retours de terrain. En combinant ces ressources, le cabinet sécurise son discours et renforce sa légitimité d’expert auprès de ses clients.
Ce travail peut être formalisé dans des ateliers clients, en s’appuyant sur des vidéos explicatives et des cas pratiques sectoriels.
Refondre les processus de gestion comptable autour de la facture électronique
Une fois les obligations clarifiées, la question suivante se pose : comment la facture circule‑t‑elle aujourd’hui dans l’entreprise, du devis au règlement, et comment ce parcours doit‑il évoluer ? C’est le terrain naturel de la gestion comptable, qui doit intégrer la transition numérique sans désorganiser l’activité.
Cartographier les flux internes de facturation
Dans l’exemple d’un groupe de services, les équipes commerciales créent les devis, l’administration des ventes émet les factures, la comptabilité enregistre les règlements. La facturation électronique obligatoire impose de relier ces maillons à une plateforme agréée et d’automatiser la synchronisation des données.
La cartographie des flux doit préciser :
- qui saisit les données de facturation et dans quel outil ;
- qui valide la facture avant émission ;
- comment les factures arrivant par voie électronique seront contrôlées et intégrées ;
- comment les anomalies (refus, erreurs de TVA, doublons) seront traitées et tracées.
Une fois ces circuits formalisés, le cabinet peut proposer des scénarios cibles, en limitant les ruptures pour les équipes opérationnelles.
Organiser le suivi du cycle de vie des factures
Avec l’e‑invoicing, chaque facture est associée à des statuts normalisés : déposée, transmise, reçue, acceptée, refusée, payée. Le comptable doit s’assurer que ces statuts sont bien exploités dans l’outil et compris par les utilisateurs, notamment pour la relance des impayés et la déclaration fiscale de TVA.
Lorsqu’une facture n’est pas payée et n’est pas contestée, elle constitue une créance incontestée. Le recours à la procédure simplifiée de recouvrement des créances commerciales permet alors de sécuriser le règlement, jusqu’à l’obtention d’un titre exécutoire si nécessaire. Intégrer cette logique dans les procédures internes renforce la trésorerie des clients et professionnalise le suivi.
Choisir une plateforme agréée et un logiciel de facturation adapté
Au cœur de la réforme, la plateforme agréée par l’administration fiscale devient l’intermédiaire incontournable. Le logiciel de facturation utilisé par le client – ou par le cabinet – doit s’y raccorder de manière fiable, tout en restant utilisable au quotidien par les équipes.
Plateforme agréée, solution compatible et opérateur de dématérialisation
Trois acteurs structurent la chaîne :
- plateforme agréée (anciennement PDP) : intermédiaire officiel, immatriculé par l’administration, chargé de l’émission, de la réception des factures et de la transmission des données de transaction et de paiement ;
- solution compatible : outil non agréé, mais relié à une plateforme, qui permet aux entreprises d’utiliser une interface métier tout en respectant les obligations légales ;
- opérateur de dématérialisation (OD) : souvent un éditeur de logiciel comptable, qui prépare les factures et les données avant envoi via une plateforme agréée.
Pour un cabinet multisectoriel, l’enjeu consiste à sélectionner un écosystème capable de gérer plusieurs typologies de clients, sans multiplier les outils. Certains éditeurs positionnent leur solution comme hub central, capable de piloter les mandats PDP et de router les flux vers les plateformes sélectionnées.
Vérifier formats, fonctionnalités et rattachement
Avant de signer, plusieurs points doivent être examinés avec rigueur :
- prise en charge des formats reconnus : Factur‑X, UBL, CII ;
- capacités d’e‑reporting TVA (B2C, international, exonérations) ;
- fonctionnalités de suivi du cycle de vie des factures ;
- archivage légal sur 10 ans conforme au code de commerce ;
- simplicité d’utilisation pour les équipes non financières.
Le rattachement du client à une plateforme peut être vérifié via l’annuaire central de la facturation électronique, ce qui évite les erreurs de routage. En cas de changement de plateforme, la nouvelle structure effectue les démarches de mise à jour, tandis que l’ancienne doit assurer un service de continuité pendant une période transitoire, afin de ne pas interrompre les flux.
Préparation opérationnelle du cabinet comptable : une checklist 2026
Le succès de la réforme dépend en grande partie de l’organisation interne du cabinet. À ce stade, la question n’est plus de savoir si la réforme aura lieu, mais comment en faire un levier de valeur ajoutée. La préparation doit être méthodique.
Les priorités à déployer dès maintenant
Un plan d’action pragmatique peut s’articuler autour de quelques axes forts :
- sélectionner une ou plusieurs plateformes agréées partenaires et formaliser les mandats pour les clients ;
- cartographier les flux de facturation de chaque client (typologie B2B/B2C, France/étranger, volumes, saisonnalité) ;
- nettoyer et fiabiliser les données d’identification (SIREN, adresses de facturation électronique, régimes de TVA) ;
- former les collaborateurs aux nouveaux statuts de facture, aux modalités d’e‑reporting et aux contrôles à effectuer ;
- adapter les lettres de mission pour intégrer explicitement le périmètre des prestations liées à la réforme.
Des cabinets ont déjà structuré des offres de diagnostic et d’accompagnement à la facturation électronique, positionnant le comptable comme véritable conseil stratégique de l’entreprise. Cette montée en gamme renforce la fidélisation des clients et crée de nouvelles sources de revenus récurrents.
Exemple : la PME de services qui anticipe la bascule
Imaginons une PME de maintenance multitechnique, 80 salariés, qui facture des donneurs d’ordre professionnels et des particuliers pour des interventions d’urgence. En 2025, elle s’appuie sur son cabinet pour :
- identifier l’obligation de combiner e‑invoicing B2B et e‑reporting B2C ;
- choisir une solution compatible reliée à une plateforme agréée ;
- refondre ses circuits de validation de factures ;
- former les techniciens à la remontée d’informations nécessaires (référence du chantier, nature de la prestation, taux de TVA).
Résultat : la bascule se fait sans rupture, la facturation se rapproche du temps réel et le suivi des impayés gagne en efficacité. La réforme devient un catalyseur d’amélioration continue plutôt qu’une contrainte subie.
Impacts sur la déclaration fiscale et la conformité de l’entreprise
Derrière l’e‑invoicing et l’e‑reporting, l’objectif de l’administration reste la sécurisation et la fiabilisation de la déclaration fiscale, notamment en matière de TVA. Le flux de données quasi temps réel modifie en profondeur la manière de travailler des équipes comptables.
TVA pré‑remplie et contrôle en continu
À terme, la DGFiP disposera, via les plateformes, d’une vision complète des transactions assujetties à la TVA. Les déclarations pourront être partiellement pré‑remplies, sur le modèle de l’impôt sur le revenu. Le rôle du comptable se déplacera alors vers le contrôle, l’ajustement et l’explication des écarts.
Cette évolution suppose une qualité de données irréprochable : bons taux de TVA, données clients complètes, dates d’exigibilité exactes. L’enjeu de conformité se joue désormais en amont, lors de l’émission et de la réception des factures, plus qu’au moment de la déclaration elle‑même.
Traçabilité et gestion des litiges
La facturation électronique renforce la traçabilité : chaque action (émission, refus, modification, annulation) laisse une empreinte horodatée. En cas de contrôle, la capacité à fournir ce journal d’événements devient un atout majeur, autant pour l’entreprise que pour le cabinet.
Dans la pratique, un litige de facturation avec un fournisseur ne se gère plus par échanges d’e‑mails épars, mais via les statuts officiels de la facture dans la plateforme. Pour un acteur comme un plombier ou une société de services à la personne déjà engagés dans la numérisation de leur relation client, cette continuité numérique entre intervention, facture et recouvrement devient un avantage concurrentiel.
Outils, ressources et montée en compétences du comptable
La réforme ne saurait être réduite à un simple chantier informatique. Elle implique une véritable montée en compétences des équipes comptables, sur les plans juridique, technique et organisationnel. Les bons outils ne dispensent pas d’une compréhension fine des mécanismes en jeu.
Se former avec des sources fiables et des cas concrets
Pour bâtir un discours solide, il est recommandé de croiser plusieurs sources de référence. Les contenus proposés par le ministère de l’Économie sur la facturation électronique pour les entreprises offrent une vision officielle des objectifs et du cadre légal.
Des acteurs privés spécialisés, comme les cabinets d’expertise qui publient des analyses détaillées de la réforme, permettent d’illustrer ces règles par des cas sectoriels : BTP, commerce, prestations intellectuelles, etc. En combinant ces approches, le cabinet acquiert une expertise reconnue et différenciante.
Vers un rôle de chef de projet digital
Au‑delà de la technique, la réussite de la transition numérique repose sur la capacité du cabinet à piloter un projet transverse : dialogue avec les éditeurs, accompagnement des clients réticents, arbitrage sur les choix d’outils. Certains domaines, comme les artisans du bâtiment déjà équipés d’outils digitaux métiers, montrent qu’une transition progressive et bien accompagnée est tout à fait possible.
Dans ce contexte, la facturation électronique obligatoire peut devenir un révélateur du nouveau visage de la profession : celui d’un partenaire de confiance, à la fois garant de la conformité et catalyseur de modernisation des entreprises clientes.
Comment un comptable peut-il commencer à préparer la facturation électronique obligatoire ?
La première étape consiste à identifier les obligations de chaque client : e-invoicing B2B, e-reporting B2C et international, régimes de TVA, volumes de factures. Le comptable doit ensuite cartographier les flux de facturation, sélectionner une plateforme agréée et un logiciel de facturation compatible, fiabiliser les données (SIREN, coordonnées de facturation) et organiser un plan de formation pour les collaborateurs comme pour les dirigeants. Un pilote sur un échantillon de clients permet de tester la nouvelle organisation avant un déploiement large.
La facturation électronique va-t-elle simplifier la déclaration fiscale de TVA ?
Oui, à terme la facturation électronique et l’e-reporting permettront à l’administration de proposer des déclarations de TVA pré-remplies, sur la base des données transmises par les plateformes. La charge de travail se déplacera du remplissage manuel vers le contrôle et la justification des écarts. Pour en profiter pleinement, l’entreprise doit toutefois assurer une excellente qualité des données en amont : bon paramétrage des taux, dates d’exigibilité correctes et rapprochement systématique entre factures et règlements.
Quel logiciel de facturation privilégier pour rester conforme en 2026 ?
Le choix du logiciel doit se faire en fonction de la compatibilité avec une plateforme agréée, de la prise en charge native des formats Factur-X, UBL et CII, des capacités d’e-reporting et de l’ergonomie pour les équipes. Il est recommandé d’opter pour une solution capable d’émettre, recevoir et archiver les factures électroniques, de suivre leur cycle de vie et d’alimenter automatiquement la comptabilité. Avant toute décision, le comptable doit vérifier que l’éditeur a clairement communiqué sur sa préparation à la réforme et son calendrier de mise en conformité.
La facturation électronique est-elle obligatoire pour les micro-entreprises ?
Oui, les micro-entreprises assujetties à la TVA doivent être en capacité de recevoir des factures électroniques structurées et, lorsqu’elles réalisent des opérations B2B avec d’autres entreprises françaises, d’émettre également des factures électroniques. Elles sont en outre soumises à l’e-reporting dès lors qu’elles réalisent des ventes à des particuliers ou à des clients établis à l’étranger. L’accompagnement par un cabinet comptable est souvent décisif pour mettre en place une solution simple, adaptée à leur taille et à leurs moyens.
Que se passe-t-il si une entreprise ne se met pas en conformité avec la facturation électronique ?
Le non-respect des obligations de facturation électronique peut entraîner des rejets de factures, des retards de règlement, des difficultés lors des contrôles fiscaux et, à terme, des sanctions prévues par les textes. Au-delà de l’aspect réglementaire, l’absence de préparation fait courir un risque opérationnel important : double saisie, pertes d’informations, tensions de trésorerie. Anticiper la transition avec l’aide de son comptable permet de sécuriser la conformité tout en tirant parti des gains de productivité associés à l’automatisation des flux.
METEO (et le moral de l'entrepreneur)METEO (et le moral de l'entrepreneur)
- Low Temp. ___°C
- High Temp. ___°C
-
TEMPERATURE
°C | °C -
HUMIDITY
% -
WIND
m/s -
CLOUDINESS
% -
SUNRISE
-
SUNSET
-
MER 21°C | °C
-
JEU 22°C | °C
-
VEN 23°C | °C
-
SAM 24°C | °C
-
DIM 25°C | °C
-
LUN 26°C | °C
Dernières Interviews Entrepreneur
Inscrivez vous pour recevoir notre newsletter
Les interviews phares avec les tendances des commerçants et entrepreneurs.
Vous aimerez aussi
Publications similaires :
 Comment le comptable passe du saisie de données au conseil stratégique
 Services à la personne : comment le numérique simplifie la gestion des interventions
 Notaire 2026 : acte authentique électronique et signature à distance, où en est-on ?
 Agence de pub : comment l’IA générative transforme la création publicitaire en 2026